Guille Lomener
EditorParece mentira que Apple presentase Apple Pay en 2014. Hoy lo raro es sacar la tarjeta o pagar con efectivo en una tienda. Yo mismo pago casi siempre con el Apple Watch o con el iPhone. Un doble clic y me olvido. Algo cómodo, sencillo y seguro.
Para nosotros, los clientes, son todo ventajas. Pero la moneda tiene otra cara que miran muy bien desde los bancos. Son ellos quienes pagan a Apple una comisión por cada operación hecha con sus tarjetas. Esa cara fue la que empujó a la Unión Europea a exigir que Apple abriese el estándar NFC. De ahí salieron carteras propias como las de Santander o BBVA. Además del todopoderoso Bizum Pay, que ya soportan muchos otros bancos.
Ahora la pelota está en el tejado de Estados Unidos, donde un juez federal ha certificado una demanda colectiva que permite a miles de bancos y cooperativas de crédito reclamar juntos a Apple por las comisiones de Apple Pay.
Tres cooperativas de crédito y un juez que ha dicho que sigan juntas
Todo arrancó en 2022, cuando tres cooperativas de crédito estadounidenses, (Affinity Credit Union, GreenState Credit Union y Consumers Co-op Credit Union) denunciaron a Apple por bloquear la competencia en los pagos con el iPhone.
Su tesis es que Apple impedía que otras carteras usasen el chip NFC del teléfono, de modo que Apple Pay quedaba como la única opción para pagar acercando el móvil al datáfono. Esa exclusividad le permitía cobrar comisiones a los emisores de tarjetas. Apple intentó que el caso se archivase y en 2023 la jueza dejó vivo el cargo de monopolización.
El 23 de septiembre, el juez Jeffrey White dio el paso y certificó la demanda como colectiva. Cualquier entidad estadounidense que haya emitido una tarjeta compatible con Apple Pay y haya pagado a Apple una comisión por operaciones con ella podrá sumarse. Se calcula que serán miles de bancos y cooperativas de crédito.
La certificación no dice que Apple haya vulnerado la ley de competencia ni que deba devolver dinero a nadie, sino que los emisores pueden litigar juntos y que el caso puede seguir avanzando.
Una comisión de quince céntimos por cada cien dólares
Los números que maneja la demanda explican por qué a los bancos les interesa tanto este pleito. Según los propios demandantes, cuando un cliente paga con una tarjeta de crédito a través de Apple Pay, el banco que la emitió abona a Apple un 0,15 % del importe. En el caso de las tarjetas de débito la cantidad es de medio céntimo por operación.
Aplicado a una compra de 100 dólares con tarjeta de crédito, el banco paga 15 céntimos. En una de 1.000 dólares serían 1,50 dólares. Cifras que parecen poco en una compra suelta, pero mucho cuando se multiplican por los millones de pagos diarios que se hacen con un iPhone.
Los demandantes sostienen que Apple ingresa hasta 1.000.000.000 de dólares al año en comisiones de este tipo. Y su argumento es que esas comisiones solo se mantienen porque no hay alternativa en el iPhone. Ponen como contraejemplo a Android, donde conviven varias carteras y ninguna cobra a los emisores por los pagos contactless.
Si Apple hubiera tenido que competir con otras carteras en el iPhone, dicen, no habría podido mantener comisiones tan altas. Y por eso piden que se les devuelva lo pagado y que se cambien las prácticas que denuncian.
Cuando la demanda se presentó, esa exclusividad era total, pero desde entonces algo se ha movido. A partir de iOS 18.1, los desarrolladores pueden ofrecer pagos contactless en sus apps sin pasar por Apple Pay. Y los usuarios pueden elegir una app compatible como predeterminada.
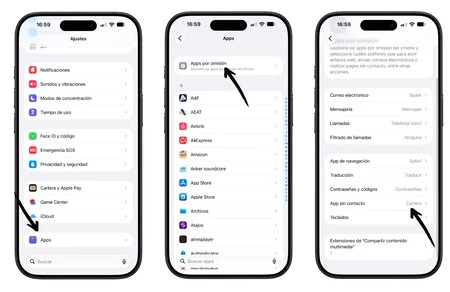
El acceso al chip NFC está disponible en Estados Unidos, Canadá, Australia, Brasil, Japón, Nueva Zelanda, Reino Unido, el Espacio Económico Europeo y otros países, aunque los desarrolladores necesitan la aprobación de Apple y un acuerdo comercial con comisiones propias. Aunque distintas de las que se discuten en el pleito.
Lo que ya tenemos en España
Para nosotros, esta historia empezó a moverse hace tiempo. La Comisión Europea abrió una investigación en junio de 2020 y concluyó que excluir a los rivales de Apple Pay limitaba la innovación y las opciones de los usuarios de carteras móviles en el iPhone.
En julio de 2024, Bruselas aceptó los compromisos que Apple le propuso para abrir el NFC. Con diez años de vigencia y la posibilidad de multarla con hasta el 10 % de su facturación anual total si no los cumplía. Esa apertura ha dejado ya alternativas que se pueden usar.
BBVA fue el primer banco en lanzar su propia cartera para pagos NFC en octubre de 2025, manteniendo además la compatibilidad con Apple Pay para que cada cliente elija. Santander tiene también su opción con NFC dentro de su app. A ellas se suma Bizum Pay, que llegó a iOS y Android en julio de 2026 como cartera independiente y que carga el pago directamente sobre la cuenta bancaria asociada a Bizum.
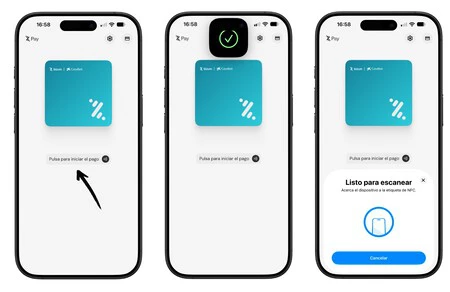
El funcionamiento es muy parecido al de Apple Pay, aunque desde Ajustes se elige la app de pago que aparece por defecto al hacer doble toque en el botón lateral. Ya sea Apple Pay, Bizum Pay...
A la hora del pago, no hace falta abrir la aplicación, ya que al hacer doble toque salta el lector NFC y se paga desde ahí. No es tan vistoso ni tan rápido como Apple Pay, pero es una alternativa más.
De momento todo sigue igual, pero en el futuro...
Ahora mismo estamos en el punto más dulce para el usuario, con Apple Pay funcionando como siempre y con opciones nuevas que se suman sin quitar nada. Pero Apple es una empresa global, y tal y como está el mundo no viene mal tener un plan B para pagar.
Un ejemplo, y lo planteo solo como suposición: si algún día Estados Unidos prohibiese a sus empresas ofrecer servicios en determinados países, Apple Pay estaría entre los servicios afectados y muchos bancos se quedarían sin un sistema de pago del que han dependido durante años. No hay ningún indicio de que eso vaya a ocurrir, pero en España ese plan B ya está montado.
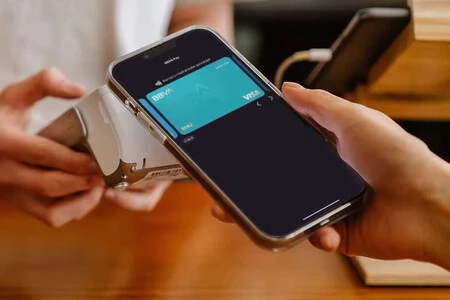
Los bancos, por su parte, tienen sus propias razones para estar contentos con esto. Cada pago que no pasa por Apple Pay es una comisión que no tienen que abonar. Es el emisor de la tarjeta quien la paga, no el comercio, y por eso hay que preguntarse qué pasaría si la demanda estadounidense termina saliendo bien para los bancos.
Un banco podría dejar de ofrecer Apple Pay o cobrar por asociar la tarjeta. Es una hipótesis, y a cada banco le tocaría valorar si le compensa. Porque quizás recibiría menos pagos con su tarjeta y podría perder clientes que no quieran renunciar a Apple Pay.
Nada de esto se resuelve mañana, pero con Europa y España a la cabeza en la apertura del NFC y con Estados Unidos ahora entrando en la partida... Habrá que ver si el juicio da la razón a los bancos y también qué haría Apple con una comisión que hoy supone un negocio de tantos millones según los demandantes.
Fuente | hbsslaw y AppleInsider
En Applesfera | Nuevos iPhone 18 - Todo lo que creemos saber sobre ellos
En Applesfera | Apple Music esconde música gratis y para siempre: así puedes escuchar canciones sin pagar un euro
Ver 3 comentarios